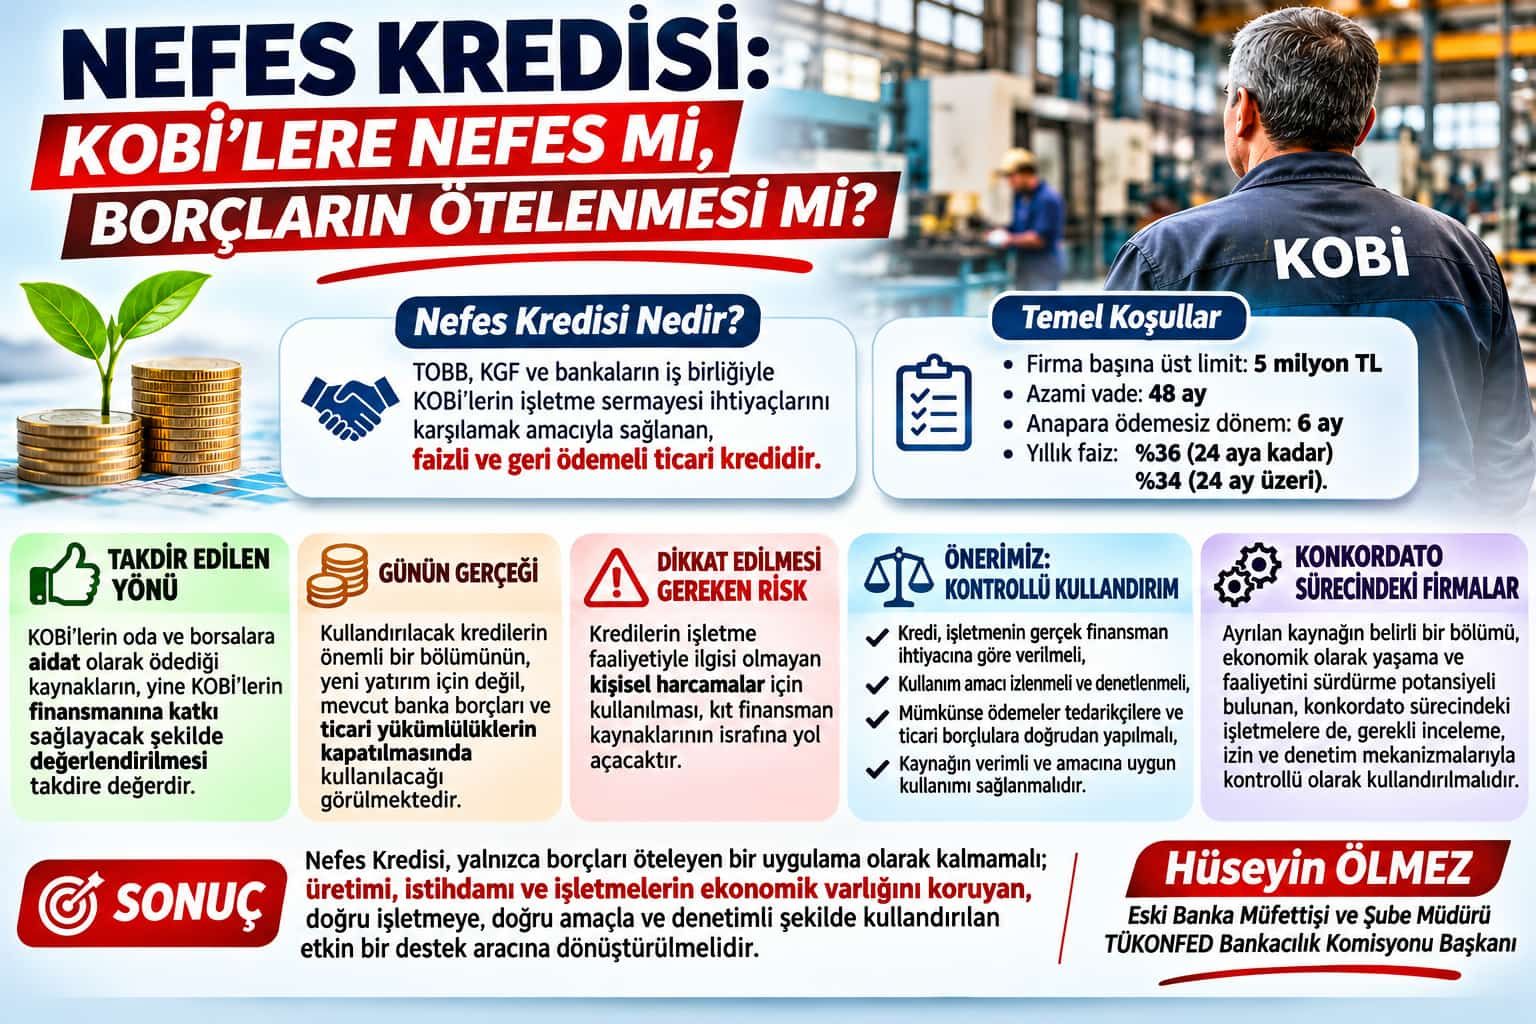

Eski Banka Müfettişi ve Şube Müdürü, TÜKONFED Bankacılık Komisyonu Başkanı Hüseyin Ölmez tarafından hazırlanan analizde, TOBB, KGF ve bankaların iş birliğiyle hayata geçirilen Nefes Kredisi masaya yatırıldı. KOBİ’lerin işletme sermayesi ihtiyaçlarını karşılamak amacıyla sunulan kredinin, mevcut borçları öteleme riskine karşı nasıl daha etkin bir destek aracına dönüştürülebileceği detaylıca incelendi. Nefes Kredisi’ni, “TOBB, KGF ve bankaların iş birliğiyle hayata geçirilen Nefes Kredisi, KOBİ’lerin işletme sermayesi ihtiyaçlarını karşılamak amacıyla sağlanan, faizli ve geri ödemeli bir ticari kredi” olarak tanımlayan Ölmez, temel koşulları şu şekilde sıraladı: “Firma başına üst limit; 5 milyon TL. Azami vade; 48 ay. Anapara ödemesiz dönem; 6 ay. Yıllık faiz; 24 aya kadar yüzde 36, 24 ay üzeri yüzde 34.”
Dikkat edilecekler!
Komisyon Başkanı Hüseyin Ölmez’in Nefes Kredisi’ne ilişkin şu kritik değerlendirmeleri yaptı: “KOBİ’lerin oda ve borsalara aidat olarak ödediği kaynakların, yine KOBİ’lerin finansmanına katkı sağlayacak şekilde değerlendirilmesi son derece takdire şayandır. Kullandırılacak kredilerin önemli bir bölümünün yeni yatırım için değil, mevcut banka borçları ve ticari yükümlülüklerin kapatılmasında kullanılacağı görülmektedir. Kredilerin işletme faaliyetiyle ilgisi olmayan kişisel harcamalar için kullanılması, kıt finansman kaynaklarının israfına yol açacaktır. Kredi, işletmenin gerçek finansman ihtiyacına göre verilmelidir. Kullanım amacı izlenmeli ve denetlenmelidir. Mümkünse ödemeler tedarikçilere ve ticari borçlulara doğrudan yapılmalıdır. Kaynağın verimli ve amacına uygun kullanımı sağlanmalıdır.”
Konkordato sürecindeki firmalar
“Ayrılan kaynağın belirli bir bölümü, ekonomik olarak yaşama ve faaliyetini sürdürme potansiyeli bulunan, konkordato sürecindeki işletmelere de gerekli inceleme, izin ve denetim mekanizmalarıyla kontrollü olarak kullandırılmalıdır” diyen Eski Banka Müfettişi ve Şube Müdürü ve TÜKONFED Bankacılık Komisyonu Başkanı Hüseyin Ölmez’in değerlendirmelerine göre, “Nefes Kredisi, yalnızca borçları öteleyen bir uygulama olarak kalmamalı. Üretimi, istihdamı ve işletmelerin ekonomik varlığını koruyan, doğru işletmeye, doğru amaçla ve denetimli şekilde kullandırılan etkin bir destek aracına dönüştürülmeli.”